
Índice
Introducción
¿Qué es la Optimización de Michaud?
Innovaciones Clave del Método de Michaud
Aplicación Práctica de la Optimización de Michaud
En este artículo...
A pesar de sus limitaciones fundamentales, la optimización media-varianza (MV) de Markowitz sigue siendo el marco preferido para definir la optimalidad de las carteras en muchas prácticas contemporáneas. Sin embargo, el enfoque de Michaud emerge como una solución robusta a estos problemas, ofreciendo un método mejorado que aborda las inestabilidades y ambigüedades inherentes al modelo de Markowitz.
En Return Stacked Portfolios, adoptamos una aproximación rigurosa al diseño de nuestras carteras. Una de las herramientas en las que nos basamos es el método de optimización cuadrática por Michaud, que nos permite remuestrear la frontera eficiente y determinar las ponderaciones óptimas de los activos y estrategias que forman nuestros distintas carteras.
¿Qué es la Optimización de Michaud?
La optimización de Michaud, desarrollada por Richard O. Michaud en la década de 1990, es una refinación de la optimización media-varianza propuesta originalmente por Harry Markowitz en los años 50, que a su vez es la piedra angular de la Teoría Moderna de Portafolios (MPT). Mientras que la premisa de Markowitz sugiere que los inversores pueden construir una cartera "eficiente" que maximiza el retorno esperado para un nivel de riesgo dado, el método de Michaud aborda directamente las limitaciones del enfoque de Markowitz, especialmente la sensibilidad a las suposiciones de entrada como los rendimientos esperados y las covarianzas.
Innovaciones Clave del Método de Michaud
1. Remuestreo
Michaud no se basa en una única estimación de rendimientos y covarianzas. En cambio, genera múltiples portafolios simulados a partir de rendimientos remuestreados que reflejan variaciones y capturan la incertidumbre.
2. Nueva Frontera Eficiente
Utiliza cada conjunto de rendimientos remuestreados para construir una nueva frontera eficiente de carteras óptimas.
3. Análisis Estadístico
Las múltiples fronteras eficientes se analizan para formular un conjunto robusto de carteras óptimas, menos susceptibles a errores de estimación.
4. Cartera Robusta
El resultado es una frontera eficiente más robusta, que proporciona recomendaciones más fiables y consistentes, adecuadas para diferentes condiciones de mercado.
Figura 1. Mapa de composición de carteras por Michaud y Markowitz para los ocho tipos de activo en Michaud (1998).
Fuente: New Frontier Advisors
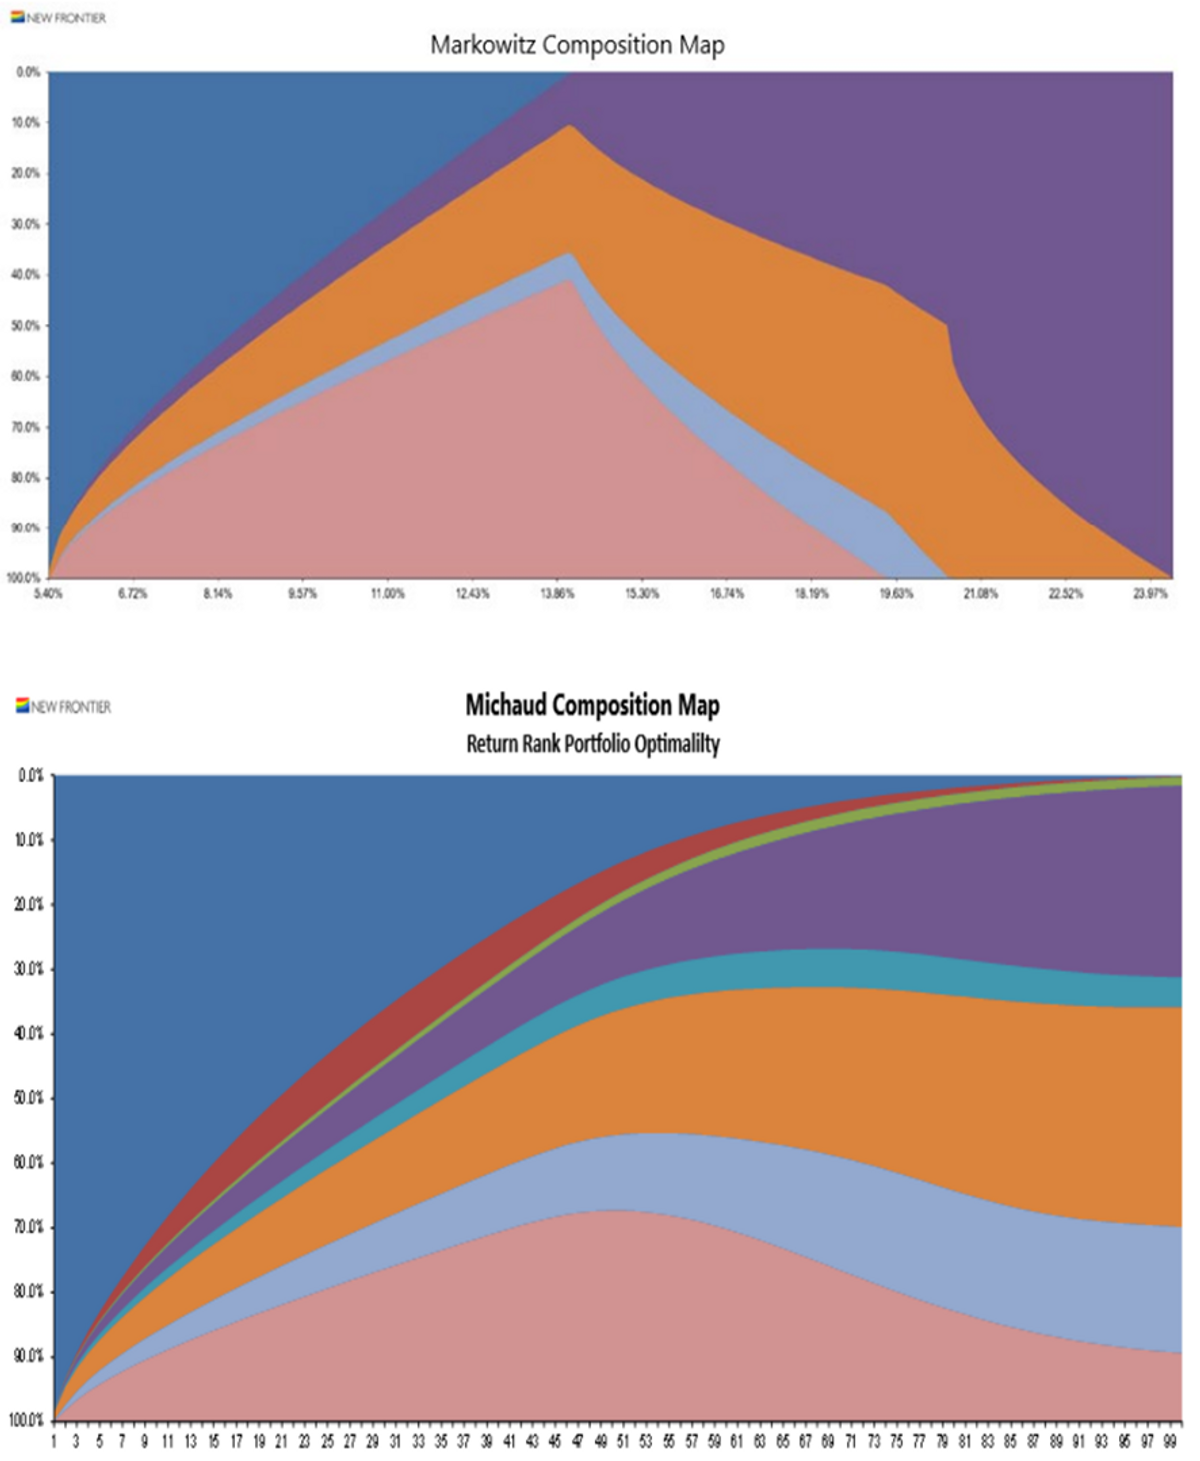
La figura 1 muestra cómo, a diferencia del mapa de composiciones de Markowitz que exhibe cambios bruscos en las asignaciones a medida que los activos entran o salen de la frontera eficiente según el riesgo, las asignaciones de cartera estimadas estadísticamente por Michaud son mucho más fluidas de un nivel de retorno clasificado a otro.
Es interesante observar como la cartera eficiente de mayor retorno propuesta por MIchaud (la asignación de activos a la derecha de la figura) continúa siendo una cartera diversificada, mientras que la propuesta por Markowitz se compone de un único activo. Una muestra clara de que la asignación de activos propuesta por Michaud no se fía e incorpora en los cálculos el factor incertidumbre.
Aplicación Práctica de la Optimización de Michaud
El procedimiento de optimización de Michaud reduce la inestabilidad y la ambigüedad en la optimalidad del portafolio, y las soluciones suelen ser coherentes con la intuición del inversor. En Return Stacked Portfolios, hemos observado también esta coherencia, que se refleja en una alineación entre las recomendaciones del modelo y nuestras expectativas y experiencia como inversores.
La optimización de Michaud está diseñada para generar recomendaciones de carteras más prácticas y posiblemente mejores rendimientos fuera de muestra, es decir, cuando la cartera se maneja en condiciones de mercado reales. Se ha demostrado que el algoritmo de Michaud supera en rendimiento al método de Markowitz en estudios de simulación rigurosos.
La técnica de Michaud ha sido ampliamente discutida y adoptada en la práctica, especialmente entre inversores institucionales y asesores financieros, gracias a su capacidad para mitigar los efectos de los errores de estimación en la selección de carteras.
En Return Stacked Portfolios, confiamos en la optimización de Michaud para fundamentar el diseño de nuestras carteras de inversión, con el objetivo de ofrecer soluciones más estables y confiables a nuestros clientes.